
খেলাপি ঋণ, মূলধন সংকট ও জবাবদিহিতার প্রশ্ন: তথ্যভিত্তিক বিশ্লেষণ
মোহাম্মদ তাজুল ইসলাম
একটি দেশের অর্থনীতির প্রাণপ্রবাহ হলো তার ব্যাংকিং ব্যবস্থা। শিল্পায়ন, কর্মসংস্থান, ব্যবসা-বাণিজ্যের সম্প্রসারণ, বিনিয়োগ বৃদ্ধি এবং সাধারণ মানুষের সঞ্চয় সুরক্ষায় ব্যাংকিং খাতের ভূমিকা অপরিসীম। অথচ সেই ব্যাংকিং ব্যবস্থাই যখন অনিয়ম, ঋণ জালিয়াতি, খেলাপি ঋণের বিস্তার, অর্থ পাচার এবং রাজনৈতিক ও প্রভাবশালী মহলের হস্তক্ষেপে দুর্বল হয়ে পড়ে, তখন তার অভিঘাত শুধু ব্যাংকের ব্যালান্সশিটে সীমাবদ্ধ থাকে না; তা সমগ্র অর্থনীতি ও রাষ্ট্রীয় ব্যবস্থাপনার ওপর নেতিবাচক প্রভাব ফেলে।
বিগত আওয়ামী লীগ সরকারের সাড়ে ১৫ বছরের শাসনামলে বাংলাদেশের ব্যাংক খাত সবচেয়ে বেশি দুর্নীতি, প্রাতিষ্ঠানিক লুটপাট এবং নজিরবিহীন অর্থ পাচারের শিকার হয়েছে। অর্থনীতি পুনর্গঠনে গঠিত ড. দেবপ্রিয় ভট্টাচার্যের নেতৃত্বাধীন অর্থনৈতিক শ্বেতপত্র কমিটির প্রতিবেদন এবং বাংলাদেশ ব্যাংকের বিভিন্ন তদন্তে এই খাতের নজিরবিহীন ক্ষয়ক্ষতির চিত্র প্রকাশ পেয়েছে। রাষ্ট্রীয় মদদে ব্যাংক খাতের অব্যবস্থাপনা, লুটপাট ও অর্থ পাচারের প্রধান দিকগুলো নিচে তুলে ধরা হলো।
ব্যাংক দখল ও অলিগার্কি নিয়ন্ত্রণ
(১) জোরপূর্বক পরিচালনা পর্ষদ দখল: ২০১৭ সালে দেশের গোয়েন্দা সংস্থার সহায়তায় বেসরকারি খাতের অন্যতম বৃহৎ ব্যাংক ইসলামী ব্যাংক বাংলাদেশ পিএলসির শীর্ষ কর্মকর্তাদের পদত্যাগ করিয়ে এর নিয়ন্ত্রণ একটি বিশেষ রাজনৈতিক প্রভাবশালী মহলের (যেমন: এস আলম গ্রুপ) হাতে তুলে দেওয়া হয়।
পারিবারিক ও দলীয় সিন্ডিকেট: একই ব্যক্তি বা গোষ্ঠী বেনামে ও আইন লঙ্ঘন করে একাধিক ব্যাংকের মালিকানা ও নিয়ন্ত্রণ গ্রহণ করে ব্যাংকগুলোকে নিজেদের ‘টাকা ছাপানোর যন্ত্রে’ পরিণত করে।
(২) বেনামি ও ভুয়া ঋণ কেলেঙ্কারি (প্রাতিষ্ঠানিক লুটপাট)
ফাঁকা ও ভুয়া বন্ধক: কোনো ধরনের জামানত ছাড়া কিংবা জাল নথিপত্র ও কাগুজে (ভুয়া) কোম্পানির নামে হাজার হাজার কোটি টাকা ঋণ দেওয়া হয়।
বাংলাদেশের ব্যাংকিং খাতের বর্তমান সংকট কোনো আকস্মিক দুর্ঘটনা নয়; বরং দীর্ঘদিনের দুর্বল শাসনব্যবস্থা, ঋণ বিতরণে অনিয়ম, তদারকির সীমাবদ্ধতা এবং জবাবদিহির ঘাটতির সঙ্গে সম্পর্কিত একটি কাঠামোগত সমস্যা। শুধু এস আলম গ্রুপই ইসলামী ব্যাংকসহ ছয়টি ব্যাংক থেকে প্রায় ৯৫ হাজার কোটি টাকা তুলে নেয়, যা দেশের মোট ব্যাংকিং ঋণের প্রায় ৫.৭৮ শতাংশ। শ্বেতপত্রের তথ্য অনুযায়ী, শরিয়াহভিত্তিক ব্যাংকগুলো থেকেই প্রায় দেড় লাখ কোটি টাকা লুট করা হয়।
সরকারি ব্যাংকের ধস: হলমার্ক ও বিসমিল্লাহ গ্রুপের মতো বড় বড় ঋণ জালিয়াতির মাধ্যমে রাষ্ট্রমালিকানাধীন সোনালী, জনতা ও বেসিক ব্যাংককে দেউলিয়ার দ্বারপ্রান্তে ঠেলে দেওয়া হয়।
(৩) নজিরবিহীন খেলাপি ঋণ ও কৃত্রিম পরিসংখ্যান
খেলাপি ঋণের পাহাড়: শ্বেতপত্রের তথ্য অনুসারে, দেশের ব্যাংকিং ব্যবস্থায় সংকটাপন্ন সম্পদের (Distressed Assets/NPLs) পরিমাণ প্রায় ৬.৭৫ লাখ কোটি টাকায় পৌঁছায়, যার ফলে অন্তত ১০টি ব্যাংক সম্পূর্ণ দেউলিয়া বা অকার্যকর হয়ে পড়ে।
তৎকালীন কেন্দ্রীয় ব্যাংকের গভর্নর ও উচ্চপদস্থ কর্মকর্তারা স্বাধীনভাবে কাজ না করে রাজনৈতিক মদদপুষ্ট লুটেরাদের বারবার ঋণ পুনঃতফসিলীকরণ এবং রাইট-অফের (অনিচ্ছাকৃত খেলাপিদের ছাড়) সুযোগ দিয়ে জালিয়াতি আড়াল করতে সাহায্য করেন।
(৪) ব্যাপক অর্থ পাচার (Capital Flight)
বার্ষিক পাচারের পরিমাণ: শ্বেতপত্র কমিটির প্রতিবেদন অনুযায়ী, বিগত সরকারের আমলে বাংলাদেশ থেকে প্রতি বছর গড়ে ১৬ বিলিয়ন মার্কিন ডলার (প্রায় ১ লাখ ৯২ হাজার কোটি টাকা) অবৈধভাবে বিদেশে পাচার হয়েছে। সাড়ে ১৫ বছরে মোট পাচারের পরিমাণ প্রায় ২৩৪ বিলিয়ন মার্কিন ডলার।
পাচারের মাধ্যম: ব্যাংক থেকে নেওয়া ঋণের টাকা আমদানির নামে ওভার-ইনভয়েসিং (মিথ্যা ঘোষণা দিয়ে বেশি মূল্য দেখানো), হুন্ডি এবং অফশোর কোম্পানির মাধ্যমে দুবাই, কানাডা (বেগমপাড়া), মালয়েশিয়া (সেকেন্ড হোম), যুক্তরাজ্য ও মার্কিন যুক্তরাষ্ট্রে পাচার করা হয়।
চলমান সংস্কার ও আইনি পদক্ষেপ
বাংলাদেশ বর্তমান ভঙ্গুর অর্থনৈতিক পরিস্থিতি উত্তরাধিকারসূত্রে পেয়েছে বলে বিশ্বব্যাংক, আন্তর্জাতিক মুদ্রা তহবিল (আইএমএফ), যুক্তরাষ্ট্রের ট্রেজারি বিভাগসহ বিভিন্ন বহুপাক্ষিক উন্নয়ন সংস্থা ও আন্তর্জাতিক অংশীদারেরা উল্লেখ করেছেন। সেই সঙ্গে এ পরিস্থিতি থেকে উত্তরণে সরকারের নিজস্ব অর্থনৈতিক পুনরুদ্ধার ও সংস্কার কৌশলের প্রতি তাঁরা আস্থা প্রকাশ করেছেন বলে জানিয়েছেন প্রধানমন্ত্রীর অর্থ ও পরিকল্পনাবিষয়ক উপদেষ্টা ড. রাশেদ আল মাহমুদ তিতুমীর।
ড. তিতুমীর বলেন, আন্তর্জাতিক অংশীদারদের সঙ্গে আলোচনায় তিনটি বিষয়ে স্পষ্ট ঐকমত্য পাওয়া গেছে। প্রথমত, বর্তমান সরকার একটি ভঙ্গুর অর্থনীতি উত্তরাধিকারসূত্রে পেয়েছে এবং সেই পরিস্থিতি আড়াল না করে স্বচ্ছতা ও জবাবদিহির মাধ্যমে তা পুনরুদ্ধারের উদ্যোগ নিয়েছে। দ্বিতীয়ত, মধ্যপ্রাচ্যের সংকটের কারণে জ্বালানি ও নিত্যপ্রয়োজনীয় পণ্যের দামে নতুন চাপ তৈরি হলেও তা মোকাবিলায় সরকারের নেওয়া কৌশলের প্রতি অংশীদারদের আস্থা রয়েছে। তৃতীয়ত, অর্থনীতি পুনরুদ্ধার, ব্যাংক খাতের সংস্কার এবং দারিদ্র্য কমাতে সরকারের নির্ধারিত কর্মসূচিগুলোকে তাঁরা বাস্তবসম্মত বলে মনে করছেন।
২০০৯ সালে আওয়ামী লীগ যখন সরকার গঠন করে, তখন মোট খেলাপি ঋণ ছিল ২২ হাজার ৪৮১ কোটি টাকা। এর পর থেকে খেলাপি ঋণের পরিমাণ বেড়েই চলছে। অর্থনীতিবিদেরা অনেক দিন ধরেই অভিযোগ করছেন, তৎকালীন সরকারের ছত্রচ্ছায়ায় ব্যাংক থেকে বিপুল পরিমাণ অর্থ লুটপাট হয়েছে, যার একটি বড় অংশই বিদেশে পাচার হয়েছে।
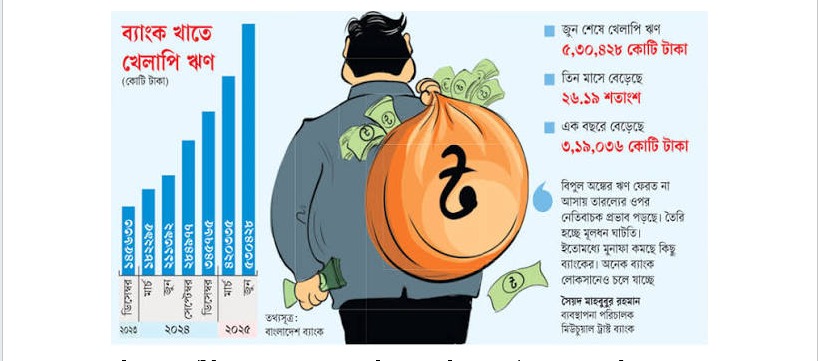
২০২৫ সালের ডিসেম্বরে খেলাপি ঋণের পরিমাণ দাঁড়ায় সাড়ে তিন লাখ কোটি টাকা। ২০২৪ সালের ৫ আগস্ট ছাত্র-জনতার গণ-অভ্যুত্থানের পর অন্তর্বর্তীকালীন সরকার ব্যাংকিং খাতে বড় ধরনের সংস্কার শুরু করে। বাংলাদেশ ব্যাংক ইতোমধ্যে এস আলম গ্রুপসহ লুটপাটে জড়িত ২০টিরও বেশি ব্যাংকের পরিচালনা পর্ষদ ভেঙে পুনর্গঠন করেছে। দুর্নীতি দমন কমিশন (দুদক) বিগত তিন গভর্নরসহ প্রভাবশালী লুটেরাদের বিরুদ্ধে অবৈধ সম্পদ ও অর্থ পাচারের অনুসন্ধান এবং অ্যাকাউন্ট ফ্রিজ করার প্রক্রিয়া চালাচ্ছে।
অন্তর্বর্তীকালীন সরকারের ধারাবাহিকতা বজায় রেখে বর্তমান সরকার ব্যাংকিং খাতের সংস্কার কার্যক্রম অব্যাহত রাখতে পারলেই লুটেরাদের দাপট ও অর্থ পাচার সীমিত পর্যায়ে নেমে আসবে বলে আমাদের দৃঢ় বিশ্বাস।
বাংলাদেশের ব্যাংকিং খাত ও অর্থনীতি পুনরুদ্ধারে বর্তমান সরকার পাঁচ বছরমেয়াদি (২০২৬–২০৩১) একটি কৌশলগত সংস্কার কাঠামো (Strategic Framework for Reform and Development) অনুমোদন করেছে। এ ছাড়া বাংলাদেশ ব্যাংক একটি ১৩ দফা রোডম্যাপ ঘোষণা করেছে। উত্তরাধিকারসূত্রে প্রাপ্ত এই ভঙ্গুর অর্থনীতি পুনরুদ্ধারে সরকার কতটা সফল হবে, তা সময়ই বলে দেবে।
বাংলাদেশের ব্যাংকিং খাতের বর্তমান পরিস্থিতি কেবল অর্থনৈতিক সংকট নয়; এটি আর্থিক সুশাসন, নিয়ন্ত্রক সংস্থার কার্যকারিতা, ঋণগ্রহীতার জবাবদিহিতা এবং জনগণের আমানতের নিরাপত্তা নিয়ে গভীর প্রশ্ন তৈরি করেছে। ব্যাংক থেকে ঋণ নিয়ে ফেরত না দেওয়া, প্রভাব খাটিয়ে ঋণ অনুমোদন, ঋণের অর্থ অন্যত্র সরিয়ে নেওয়া এবং বছরের পর বছর দুর্বল ঋণ ব্যবস্থাপনা চলতে থাকলে তার মূল্য শেষ পর্যন্ত বহন করেন আমানতকারী, সাধারণ ব্যবসায়ী ও দেশের সামগ্রিক অর্থনীতি।
এই সংকট থেকে উত্তরণে শুধু খেলাপি ঋণের পরিসংখ্যান কমানো, নতুন মূলধন সরবরাহ কিংবা দুর্বল ব্যাংক একীভূত করাই যথেষ্ট নয়। প্রয়োজন ব্যাংকিং ব্যবস্থার প্রতি জনগণের আস্থা পুনঃপ্রতিষ্ঠা, আইনের নিরপেক্ষ প্রয়োগ, অনিয়মের দায় নির্ধারণ, অর্থ পুনরুদ্ধার এবং ভবিষ্যতে একই ধরনের সংকট প্রতিরোধের কার্যকর ব্যবস্থা।
বাংলাদেশের ব্যাংকিং খাতের সংকটকে তাই নিছক কিছু ব্যাংকের আর্থিক দুর্বলতা হিসেবে দেখার সুযোগ নেই। এটি দীর্ঘদিনের নীতিগত ব্যর্থতা, দুর্বল তদারকি, ঋণ বিতরণে অনিয়ম, পরিচালনা পর্ষদের জবাবদিহির অভাব এবং আর্থিক অপরাধের বিরুদ্ধে কার্যকর ব্যবস্থা গ্রহণে ঘাটতির সম্মিলিত পরিণতি।
খেলাপি ঋণ: অর্থনীতির জন্য এক গভীর ক্ষত
ব্যাংকিং খাতের সবচেয়ে উদ্বেগজনক সমস্যাগুলোর একটি হলো খেলাপি ঋণের ক্রমবর্ধমান বোঝা। ব্যাংকের আমানতকারীরা তাঁদের কষ্টার্জিত অর্থ নিরাপত্তা ও মুনাফার প্রত্যাশায় ব্যাংকে জমা রাখেন। ব্যাংক সেই অর্থের একটি বড় অংশ ঋণ হিসেবে বিতরণ করে। ঋণগ্রহীতা নির্ধারিত সময়ে ঋণের অর্থ ফেরত দিলে ব্যাংকের স্বাভাবিক কার্যক্রম সচল থাকে এবং নতুন উদ্যোক্তাদের অর্থায়নের সুযোগ সৃষ্টি হয়।
কিন্তু ঋণ বিতরণে যথাযথ যাচাই-বাছাই না থাকলে, প্রভাবশালী ঋণগ্রহীতারা নিয়মের বাইরে বিশেষ সুবিধা পেলে কিংবা ইচ্ছাকৃত ঋণখেলাপিদের বিরুদ্ধে কার্যকর ব্যবস্থা নেওয়া না হলে ব্যাংকের অর্থ আটকে যায়। এর ফলে নতুন বিনিয়োগকারীরা প্রয়োজনীয় ঋণ পান না, সুদের হার ও ঋণপ্রাপ্তির শর্তে চাপ সৃষ্টি হয় এবং ব্যাংকের আর্থিক সক্ষমতা দুর্বল হয়ে পড়ে।
বিশেষত, ইচ্ছাকৃত ঋণখেলাপি ও আর্থিকভাবে অক্ষম হয়ে পড়া প্রকৃত ব্যবসায়ীর মধ্যে পার্থক্য নিরূপণ করা জরুরি। ব্যবসায়িক ঝুঁকির কারণে ক্ষতিগ্রস্ত উদ্যোক্তাকে পুনরুদ্ধারের সুযোগ দেওয়া যেতে পারে; কিন্তু জালিয়াতি, অর্থ আত্মসাৎ কিংবা ঋণের অর্থ অন্যত্র সরিয়ে নেওয়ার মাধ্যমে দায় এড়ানোর চেষ্টা কোনোভাবেই প্রশ্রয় পাওয়ার যোগ্য নয়।
বিগত নির্বাচনে খেলাপি ঋণসংক্রান্ত পুরোনো নীতিমালার মাধ্যমে নতুন করে সুযোগ দেওয়ায় অনেকে ঋণখেলাপি হয়েও নির্বাচনে অংশ নিয়ে সংসদ সদস্য নির্বাচিত হয়েছেন। অনেক ক্ষেত্রে খেলাপি ঋণের প্রকৃত চিত্র আড়াল করা, ঋণ পুনঃতফসিলের মাধ্যমে সমস্যার বাহ্যিক সমাধান দেখানো কিংবা প্রয়োজনীয় সংস্থান না রেখে ব্যাংকের আর্থিক স্বাস্থ্য ভালো হিসেবে উপস্থাপন করার ফলে সংকট আরও ঘনীভূত হয়েছে। কারণ, সমস্যার স্বীকৃতি ছাড়া কার্যকর সমাধান সম্ভব নয়।
খেলাপি ঋণের সাম্প্রতিক পরিসংখ্যান: সংকটের ভয়াবহতা কতটা?
সবচেয়ে তাৎপর্যপূর্ণ বিষয় হলো, গত মার্চ থেকে জুন ২০২৬—এই তিন মাসে খেলাপি ঋণ শুধু টাকার অঙ্কে বাড়েনি, মোট ঋণের তুলনায় এর অনুপাতও বেড়েছে। অর্থাৎ, ঋণ বিতরণের তুলনায় অনাদায়ি বা শ্রেণিকৃত ঋণের চাপও বেড়েছে। বাংলাদেশ ব্যাংকের তথ্য উদ্ধৃত করে প্রকাশিত প্রতিবেদন অনুযায়ী, ২০২৬ সালের প্রথমার্ধে খেলাপি ঋণের পরিমাণ আবার বেড়েছে।
প্রাপ্ত তথ্য অনুযায়ী, মার্চ ২০২৬-এ খেলাপি ঋণের পরিমাণ ছিল ৫ লাখ ৮৮ হাজার ৭০৪ কোটি টাকা (মোট ঋণের ৩২.২৬ শতাংশ), যা জুন ২০২৬-এ দাঁড়ায় ৬ লাখ ৬ হাজার ৫৫৫ কোটি টাকা (মোট ঋণের ৩২.৭৮ শতাংশ)। তিন মাসে টাকার অঙ্কে বৃদ্ধি পেয়েছে ১৭ হাজার ৮৫১ কোটি টাকা; শতকরা বৃদ্ধির হার প্রায় ৩.০৩ শতাংশ।
(সূত্র: দ্য ডেইলি স্টার, ২ জুন ও ২ সেপ্টেম্বর ২০২৬-এ প্রকাশিত বাংলাদেশ ব্যাংকের তথ্যভিত্তিক প্রতিবেদন।)
অর্থাৎ, খেলাপি ঋণের অনুপাত কমলেও মোট খেলাপি ঋণের অঙ্ক কমেনি; বরং বেড়েছে। এই পরিসংখ্যানের সবচেয়ে উদ্বেগজনক দিক হলো, দেশের ৬১টি ব্যাংকের মধ্যে মাত্র ১০টি ব্যাংকে মোট খেলাপি ঋণের ৭২ শতাংশের বেশি কেন্দ্রীভূত। এটি ইঙ্গিত করে যে, সংকটটি পুরো খাতে সমানভাবে ছড়িয়ে নেই; বরং নির্দিষ্ট কিছু ব্যাংকে ঋণ ব্যবস্থাপনা, সুশাসন ও তদারকির ব্যর্থতা বিশেষভাবে প্রকট।
মূলধন পর্যাপ্ততার অনুপাত
বাংলাদেশ ব্যাংকের *Monetary Policy Review 2025–26* এবং *Financial Stability Report 2025* অনুযায়ী, ২০২৫ সালের ডিসেম্বর শেষে বাংলাদেশের ব্যাংকিং খাতের মূলধন-ঝুঁকিভিত্তিক সম্পদ অনুপাত (Capital to Risk-Weighted Assets Ratio বা CRAR) ছিল ঋণাত্মক ২.৬৪ শতাংশ। মার্চ ২০২৫ শেষে এই অনুপাত ছিল ৬.৭৪ শতাংশ।
যুদ্ধবিধ্বস্ত ইউক্রেন কীভাবে খেলাপি ঋণের অনুপাত কমিয়ে আনতে পারল, আমরা পারছি না কেন? ইউক্রেনের কেন্দ্রীয় ব্যাংক (National Bank of Ukraine) জানিয়েছে, ২০২৬ সালের ১ জুলাই দেশটির ব্যাংকিং খাতে এনপিএল (NPL) অনুপাত কমে ১২.৫ শতাংশে নেমেছে, যা প্রায় ১৭ বছরের মধ্যে সর্বনিম্ন।
প্রথমত, ইউক্রেনের খেলাপি ঋণের অনুপাত কমার পেছনে শুধু ঋণ আদায় নয়, বরং উন্নত মানের নতুন ঋণ বৃদ্ধি এবং পুরোনো অনাদায়ি ঋণ নিষ্পত্তিও ভূমিকা রেখেছে। ইউক্রেনের কেন্দ্রীয় ব্যাংক এ দুটি কারণই উল্লেখ করেছে।
যুদ্ধের মধ্যেও যদি ঋণের মান উন্নত করা ও পুরোনো ঋণ নিষ্পত্তির মাধ্যমে একটি দেশ এনপিএল অনুপাত কমাতে পারে, তাহলে বাংলাদেশের সংস্কার কর্মসূচিতে ঋণ পুনরুদ্ধার, ব্যাংকের সুশাসন এবং দুর্বল ঋণের দ্রুত নিষ্পত্তি আরও কার্যকর হচ্ছে কি না, তা মূল্যায়ন করা জরুরি। আমরা তো ইরান-ইসরায়েল যুদ্ধের কারণে জ্বালানির মূল্য বৃদ্ধি করেছি।
ব্যাংকঋণের অর্থ যদি উৎপাদন, শিল্পায়ন ও কর্মসংস্থানের পরিবর্তে সম্পদ স্থানান্তর, বিদেশে অর্থ পাচার কিংবা অন্য কোনো অনুৎপাদনশীল কাজে ব্যবহৃত হয়, তাহলে তার ক্ষতি বহুমাত্রিক। একদিকে ব্যাংকের অর্থ ফেরত আসার সম্ভাবনা কমে যায়, অন্যদিকে দেশ হারায় বিনিয়োগযোগ্য মূলধন। এর ফলে প্রকৃত উদ্যোক্তারা অর্থায়নের সংকটে পড়েন এবং দেশের অর্থনৈতিক প্রবৃদ্ধির সম্ভাবনা বাধাগ্রস্ত হয়।
এখানে একটি মৌলিক প্রশ্ন সামনে আসে: ঋণ অনুমোদনকারী কর্মকর্তা, ঝুঁকি মূল্যায়নকারী বিভাগ, ব্যবস্থাপনা কর্তৃপক্ষ ও পরিচালনা পর্ষদ—প্রত্যেকের দায়িত্ব যথাযথভাবে পালিত হয়েছিল কি না? অনিয়মের প্রমাণ পাওয়া গেলে শুধু ঋণগ্রহীতার বিরুদ্ধে ব্যবস্থা নিলেই হবে না; সংশ্লিষ্ট ব্যাংক কর্মকর্তাদের দায়িত্ব ও সম্ভাব্য যোগসাজশও নিরপেক্ষভাবে তদন্ত করতে হবে।
ঋণ জালিয়াতি ও অর্থ পাচার: কার স্বার্থে ব্যাংকের অর্থ?
ব্যাংকের অর্থ জনগণের আমানত থেকে সংগৃহীত। এই অর্থ কোনো ব্যক্তি, ব্যবসায়ী গোষ্ঠী কিংবা রাজনৈতিকভাবে প্রভাবশালী মহলের ব্যক্তিগত সম্পদ নয়। অথচ যখন ঋণ বিতরণে স্বচ্ছতা ও যথাযথ যাচাই-বাছাই উপেক্ষিত হয়, তখন ব্যাংকিং ব্যবস্থা জনস্বার্থের পরিবর্তে বিশেষ গোষ্ঠীর স্বার্থ রক্ষার হাতিয়ারে পরিণত হওয়ার ঝুঁকিতে পড়ে।
বিশেষ করে একই ব্যবসায়ী গোষ্ঠী বা সংশ্লিষ্ট প্রতিষ্ঠানের অনুকূলে অতিরিক্ত ঋণ কেন্দ্রীভূত হওয়া, ঋণের অর্থের প্রকৃত ব্যবহার তদারকি না করা, জামানতের যথার্থতা যাচাইয়ে ব্যর্থতা এবং ঋণ অনুমোদনে স্বার্থের সংঘাত নিয়ন্ত্রণ করতে না পারা ব্যাংককে ভয়াবহ ঝুঁকিতে ফেলে। বিশ্বব্যাংকও বাংলাদেশের ব্যাংকিং খাতের দুর্বল করপোরেট সুশাসন, নিয়ন্ত্রক তদারকির সীমাবদ্ধতা এবং সংশ্লিষ্ট পক্ষকে ঋণ দেওয়ার প্রবণতাকে গুরুত্বপূর্ণ সমস্যা হিসেবে চিহ্নিত করেছে।
মনে রাখতে হবে, ব্যাংকের অর্থ কোনো ব্যক্তির অনুগ্রহ নয়; এটি জনগণের আমানত, দেশের অর্থনৈতিক সম্পদ। সেই অর্থের সুরক্ষা নিশ্চিত করা ব্যাংকের ব্যবস্থাপনা কর্তৃপক্ষ, পরিচালনা পর্ষদ, কেন্দ্রীয় ব্যাংক এবং সরকারের নৈতিক ও প্রাতিষ্ঠানিক দায়িত্ব।
ভারত ও পাকিস্তানের সঙ্গে তুলনা: ব্যাংক ও মূলধনের পার্থক্য
আমরা কেন খেলাপি ঋণ কমিয়ে আনতে পারছি না, তা নিয়ে বিস্তর আলোচনা আছে। সে ক্ষেত্রে আমার মনে হয়, সদিচ্ছার অভাব ও বিশেষজ্ঞদের অভিমত আমলে না নেওয়ার প্রবণতা সুস্পষ্ট। ২০১৩ সালে বিশেষজ্ঞদের অভিমত ও বাংলাদেশ ব্যাংকের আপত্তি সত্ত্বেও তৎকালীন সরকার নয়টি নতুন ব্যাংকের অনুমোদন দেয়।
আমাদের চেয়ে দশ গুণ বড় অর্থনীতির দেশ ভারতে ব্যাংকের সংখ্যা যখন মাত্র ৩৩টি, তখন আমাদের দেশে ব্যাংকের সংখ্যা ৬৩টি। পাকিস্তানের স্টেট ব্যাংক অব পাকিস্তানের (SBP) ২০২৬ সালের মার্চের পরিসংখ্যান অনুযায়ী, তফসিলি (Scheduled) ব্যাংকের সংখ্যা ৩৩টি বলে উল্লেখ করা হয়েছে।
পাকিস্তানের ব্যাংকিং খাতের CRAR ২০২৫ সালের শেষে ২০.০৮ শতাংশের কাছাকাছি ছিল। পাকিস্তানের কেন্দ্রীয় ব্যাংকের *Financial Stability Review 2025*-এ মূলধন পর্যাপ্ততার অনুপাত ২০.৮ শতাংশ বলা হয়েছে। ভারতের সরকারি প্রতিবেদনে রাষ্ট্রায়ত্ত বাণিজ্যিক ব্যাংকগুলোর CRAR জুন ২০২৫-এ ১৬.৪ শতাংশ বলা হয়েছে।
তবে ব্যাংকের সংখ্যা নিয়ে বৃহত্তর প্রশ্নটি যথার্থ: কতটি ব্যাংক আছে, তার চেয়ে গুরুত্বপূর্ণ হলো ব্যাংকগুলো কতটা সুশাসিত, মূলধনসমৃদ্ধ, দক্ষ এবং আমানতকারীদের অর্থ সুরক্ষায় সক্ষম। প্রয়োজনের তুলনায় অতিরিক্ত ব্যাংক, দুর্বল তদারকি এবং একই ধরনের গ্রাহকের জন্য অস্বাস্থ্যকর প্রতিযোগিতা থাকলে একীভূতকরণ বা পুনর্গঠনের যৌক্তিকতা তৈরি হতে পারে।
খেলাপি ঋণ কি নিছক অনাদায়ি ঋণ, নাকি পরিকল্পিত প্রতারণা?
বাংলাদেশের ব্যাংকিং খাতের বর্তমান সংকট বিশ্লেষণ করতে গেলে এই প্রশ্নটি অত্যন্ত গুরুত্বপূর্ণ। কারণ, সব খেলাপি ঋণ প্রতারণা নয়, কিন্তু প্রতারণার মাধ্যমে সৃষ্ট খেলাপি ঋণকে নিছক ব্যবসায়িক ব্যর্থতা বলে চালিয়ে দেওয়ার সুযোগও নেই। এই দুইয়ের পার্থক্য নির্ধারণ করতে পারলেই ব্যাংকিং খাতের প্রকৃত সংকট, দায়ী ব্যক্তিদের ভূমিকা এবং সংস্কারের প্রয়োজনীয়তা স্পষ্ট হয়ে উঠবে।
প্রথমত, একজন উদ্যোক্তা ব্যবসা সম্প্রসারণের জন্য ব্যাংক থেকে ঋণ নিলেন। কিন্তু বাজারের মন্দা, উৎপাদন ব্যয় বৃদ্ধি, রপ্তানি আদেশ বাতিল কিংবা অন্য কোনো অনিবার্য কারণে ব্যবসায় লোকসান হলো। ফলে তিনি নির্ধারিত সময়ে ঋণ পরিশোধ করতে পারলেন না। এটি হতে পারে প্রকৃত ব্যবসায়িক ব্যর্থতা।
দ্বিতীয়ত, জাল কাগজপত্র, ভুয়া প্রতিষ্ঠান, অর্থের প্রকৃত ব্যবহার গোপন, ব্যাংকের অর্থ আত্মীয় বা সংশ্লিষ্ট প্রতিষ্ঠানে সরিয়ে নেওয়া, ঋণ নিয়ে বিদেশে সম্পদ গঠন কিংবা ইচ্ছাকৃতভাবে জামানত সরিয়ে ফেলার প্রমাণ পাওয়া গেলে বিষয়টি কেবল খেলাপি ঋণের মধ্যে সীমাবদ্ধ থাকে না। তখন প্রযোজ্য আইন অনুসারে তদন্ত, সম্পদ উদ্ধার ও ফৌজদারি দায় নির্ধারণ প্রয়োজন।
অন্যদিকে, কোনো ব্যক্তি বা গোষ্ঠী যদি ভুয়া কাগজপত্র, মিথ্যা আর্থিক বিবরণী, জাল জামানত কিংবা প্রভাব খাটিয়ে ঋণ গ্রহণ করে; ঋণের অর্থ অনুমোদিত কাজে ব্যবহার না করে অন্যত্র সরিয়ে নেয়; অথবা শুরু থেকেই ঋণ ফেরত না দেওয়ার উদ্দেশ্যে পরিকল্পিতভাবে ঋণ নেয়—তাহলে বিষয়টি আর নিছক অনাদায়ি ঋণের মধ্যে সীমাবদ্ধ থাকে না। প্রমাণের ভিত্তিতে তা জালিয়াতি, প্রতারণা বা অন্য আর্থিক অপরাধ হিসেবে বিবেচিত হতে পারে।
সুতরাং মূল প্রশ্ন শুধু ঋণ পরিশোধ করা হয়েছে কি না, তা নয়। বরং দেখতে হবে—ঋণ নেওয়ার সময় ঋণগ্রহীতার উদ্দেশ্য কী ছিল, ঋণের অর্থ কোথায় ব্যবহৃত হয়েছে, ঋণ অনুমোদনের প্রক্রিয়া কতটা স্বচ্ছ ছিল এবং ঋণ পরিশোধে ব্যর্থতার পেছনে প্রকৃত কারণ কী।
পর্যাপ্ত যাচাই ছাড়া ঋণ দেওয়া, অতিমূল্যায়িত জামানত গ্রহণ, স্বার্থসংশ্লিষ্ট প্রতিষ্ঠানে সুবিধা প্রদান বা ঋণগ্রহীতার সক্ষমতা উপেক্ষা করা ব্যাংকের সুশাসন ও নিয়ন্ত্রণের ব্যর্থতা নির্দেশ করতে পারে। তবে প্রতিটি অনিয়মের দায় ও উদ্দেশ্য প্রমাণসাপেক্ষে নির্ধারণ করে যথাযথ ব্যবস্থা গ্রহণ করতে হবে।
অর্থনৈতিক সংস্কারে অগ্রাধিকার কী হওয়া উচিত?
সরকারের ভাবমূর্তি অনেকটা নির্ভর করছে ব্যাংকিং খাতে শৃঙ্খলা ফিরিয়ে আনা, মূল্যস্ফীতি হ্রাস, দ্রব্যমূল্যের ঊর্ধ্বগতি রোধ ও অর্থনৈতিক ব্যবস্থা পুনরুদ্ধারের ওপর।
সম্প্রতি বাংলাদেশ অ্যাসোসিয়েশন অব ব্যাংকসের (বিএবি) সভাপতি আবদুল হাই সরকারের নেতৃত্বে সংগঠনের একটি প্রতিনিধিদল রাষ্ট্রপতির সঙ্গে সাক্ষাৎকালে মহামান্য রাষ্ট্রপতি মির্জা ফখরুল ইসলাম আলমগীর বলেন, “বিগত ফ্যাসিবাদী শাসনামলে অবিশ্বাস্যভাবে গোয়েন্দা বাহিনীকে ব্যবহার করে ব্যাংক দখলের ঘটনা ঘটেছে, জোর করে শেয়ার লিখে নেওয়া হয়েছে। তিনি বলেন, বর্তমান সরকারের সময়ে ব্যাংকগুলোতে কোনো রাজনৈতিক ব্যক্তিকে পরিচালক হিসেবে নিয়োগ দেওয়া হচ্ছে না। এ উদ্যোগ দেশের ব্যাংকিং খাতের অনিয়ম বন্ধে ইতিবাচক ভূমিকা রাখবে বলে তিনি আশা প্রকাশ করেন।”
আমার বিশ্লেষণে বাংলাদেশের ব্যাংকিং খাতের সংস্কারকে শুধু খেলাপি ঋণের অনুপাত কমানোর লক্ষ্যে সীমাবদ্ধ রাখা উচিত নয়। বরং পাঁচটি বিষয়ে পরিমাপযোগ্য অগ্রগতি প্রয়োজন।
১. স্বাধীন সম্পদমান পর্যালোচনা: বড় ঋণ, পুনঃতফসিলকৃত ঋণ, সংশ্লিষ্ট পক্ষের ঋণ ও জামানতের প্রকৃত মূল্য স্বাধীনভাবে যাচাই করতে হবে।
২. ব্যাংকভিত্তিক পুনরুদ্ধার পরিকল্পনা: কোন ব্যাংকের কত ঋণ আদায়যোগ্য, কত সম্পদ উদ্ধারযোগ্য এবং কত মূলধন প্রয়োজন—তা পৃথকভাবে প্রকাশ করতে হবে।
৩. দায়ী ব্যক্তিদের জবাবদিহি: ঋণ অনুমোদনকারী, ব্যবস্থাপনা, পরিচালনা পর্ষদ ও ঋণগ্রহীতার ভূমিকা নথির ভিত্তিতে নির্ধারণ করতে হবে; পদমর্যাদা বা রাজনৈতিক পরিচয়ের কারণে কাউকে দায়মুক্ত রাখা যাবে না।
৪. রেজল্যুশন ও মূলধন পুনর্গঠন: কোনো দেশে ব্যাংক বিপদে পড়লে বা ব্যর্থ হওয়ার ঝুঁকিতে পড়লে তাকে সাধারণ দেউলিয়া ঘোষণার প্রক্রিয়ায় না নিয়ে বিশেষ আইনি ব্যবস্থায় সমাধানের চেষ্টা করা হয়। এর মূল লক্ষ্য হচ্ছে আমানতকারীকে সুরক্ষা দেওয়া ও জরুরি ব্যাংকিং সেবা চালু রাখা। দুর্বল ব্যাংককে শুধু নতুন অর্থ দিয়ে টিকিয়ে না রেখে পুনর্গঠন, একীভূতকরণ বা প্রয়োজনীয় ক্ষেত্রে আইনসম্মত অবসায়নের সিদ্ধান্ত নিতে হবে।
৫. নিয়মিত জনসম্মুখে প্রতিবেদন: আদায় হওয়া অর্থ, পুনরুদ্ধারকৃত সম্পদ, বিচারাধীন মামলা, ব্যাংকের মূলধন ঘাটতি এবং সরকারি সহায়তার ব্যবহার সম্পর্কে ত্রৈমাসিক অগ্রগতি প্রকাশ করা উচিত।
ব্যাংক কি আমানত সংগ্রহের প্রতিষ্ঠান, নাকি জবাবদিহিহীন ঋণ বিতরণের মাধ্যম?
বাংলাদেশ ব্যাংকের নিজস্ব নীতিপর্যালোচনাতেও ঝুঁকিভিত্তিক তদারকি, ব্যাংকভিত্তিক অ্যাসেট কোয়ালিটি রিভিউ (Asset Quality Review), মূলধন পুনরুদ্ধার এবং বড় ঋণ আদায়ের জন্য বিশেষায়িত ব্যবস্থা জোরদার করার কথা বলা হয়েছে।
ব্যাংকিং ব্যবস্থা জনগণের সঞ্চয়কে উৎপাদন, কর্মসংস্থান ও বিনিয়োগে কাজে লাগানোর জন্য প্রতিষ্ঠিত। কিন্তু ঋণ বিতরণে স্বচ্ছতা না থাকলে, খেলাপি ঋণ আদায়ে কার্যকর ব্যবস্থা না নিলে এবং প্রমাণিত অনিয়মের দায় নির্ধারণ না করলে ব্যাংক তার মৌলিক দায়িত্ব পালনে ব্যর্থ হয়।
চূড়ান্ত লক্ষ্য হওয়া উচিত—খেলাপি ঋণ কমানো, আত্মসাৎ করা সম্পদ উদ্ধার, দায়ী ব্যক্তিদের জবাবদিহি নিশ্চিত করা এবং ভবিষ্যতে একই ধরনের অনিয়ম প্রতিরোধ করা। এই চারটি লক্ষ্য একসঙ্গে অর্জিত না হলে শুধু পরিসংখ্যানে উন্নতি দেখিয়ে ব্যাংকিং খাতের প্রকৃত সংস্কার হয়েছে বলা যাবে না।
বাংলাদেশের ব্যাংকিং খাতের সংকট থেকে উত্তরণের জন্য শুধু তারল্য সরবরাহ, সুদের হার পরিবর্তন কিংবা নতুন আইন প্রণয়ন যথেষ্ট নয়। প্রয়োজন সুশাসন, আইনের নিরপেক্ষ প্রয়োগ, প্রকৃত ঋণ পুনরুদ্ধার, আর্থিক স্বচ্ছতা এবং দক্ষ ব্যবস্থাপনার সমন্বিত প্রয়োগ। ব্যাংকিং খাতের সংস্কারের ব্যয় যেন সাধারণ আমানতকারী, সৎ উদ্যোক্তা কিংবা করদাতার ওপর অন্যায্যভাবে চাপিয়ে দেওয়া না হয়। একই সঙ্গে কোনো ঋণগ্রহীতাকে রাজনৈতিক পরিচয়, সামাজিক প্রভাব বা অর্থনৈতিক ক্ষমতার কারণে বিশেষ সুবিধা দেওয়া যাবে না।
সবচেয়ে গুরুত্বপূর্ণ হলো, ব্যাংকের মালিক, পরিচালক, ব্যবস্থাপক ও ঋণগ্রহীতা—সবার জন্য একই নীতি প্রতিষ্ঠা করা। যে দেশে ঋণ নিয়ে ফেরত না দেওয়ার সংস্কৃতি পুরস্কৃত হয়, সে দেশে টেকসই বিনিয়োগ ও আর্থিক শৃঙ্খলা প্রতিষ্ঠা করা কঠিন। আর যে দেশে আমানতকারীর অর্থের নিরাপত্তা, ঋণদাতার দায়িত্ব এবং আইনের শাসন নিশ্চিত হয়, সেই দেশেই সুস্থ ব্যাংকিং ব্যবস্থা ও টেকসই অর্থনৈতিক প্রবৃদ্ধির ভিত্তি তৈরি হয়।
তাই এখন সময় শুধু সংকটের পরিসংখ্যান প্রকাশের নয়; বরং দায় নির্ধারণ, অর্থ পুনরুদ্ধার এবং সংস্কারের দৃশ্যমান ফলাফল নিশ্চিত করার ওপর নির্ভর করছে আগামীর সমৃদ্ধি।
লেখক: সমাজকর্মী ও ব্যবসায়ী।